
Dans cet article, nous passerons en revue les meilleurs FNB dividende Canadiens. Je tiens à préciser, on s’intéresse ici aux fonds négociés en bourse qui investissent exclusivement dans des entreprises Canadiennes. Sur le plan fiscal, Les FNB qui investissent dans des entreprises non Canadiennes sont assujettit à des retenues à la source sur toute distribution de dividendes (Pour plus d’info, vous pouvez consulter ce lien: Incidences fiscales pour les FNB avec contenu Américain et mondial). Nous avons commencé par sélectionner les 16 FNB les plus populaires de cette catégorie. Ensuite, nous avons comparé ces FNB en fonction de plusieurs critères. Pour chaque FNB, nous fournissons aussi l’objectif et la liste des participations.
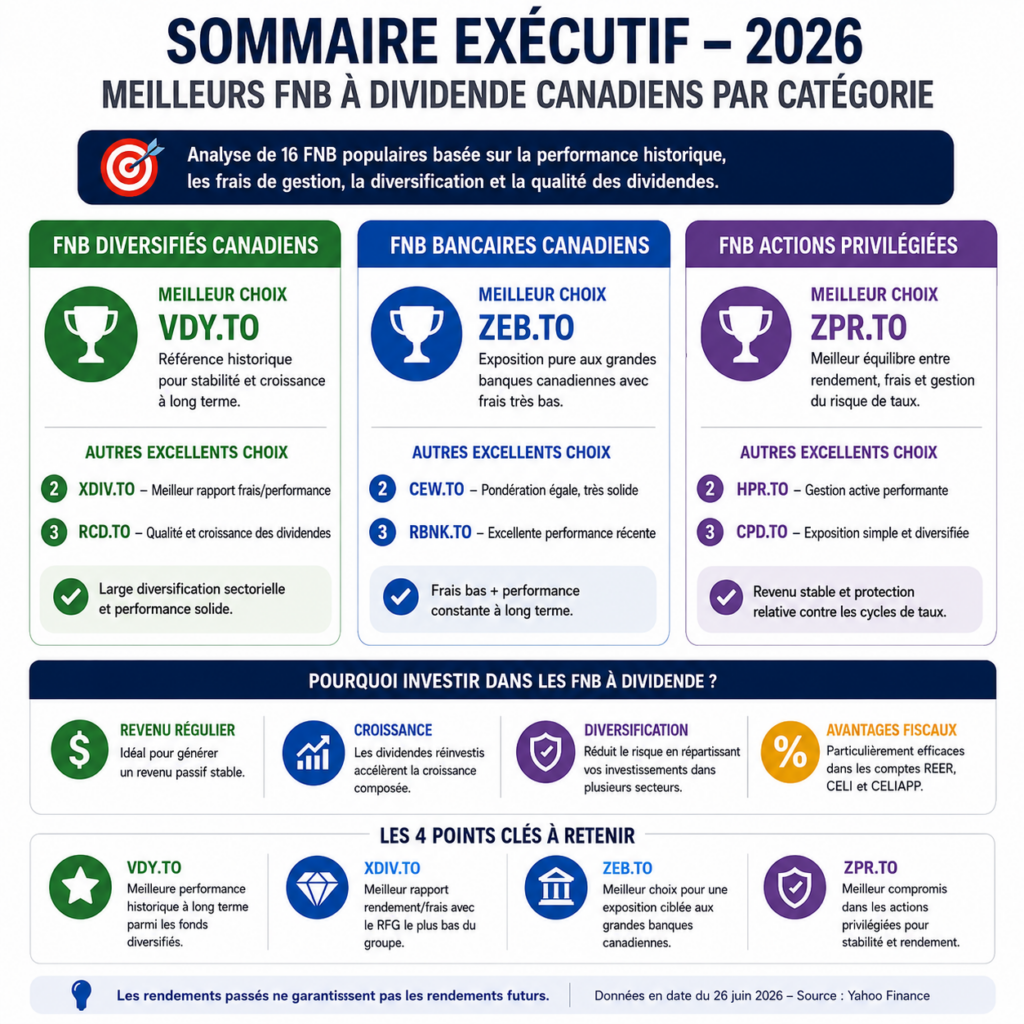
Sommaire Exécutif
Vidéo
Les diverses stratégies adoptées par les FNB Dividendes Canadiens
Les gestionnaires des FNB dividendes peuvent adopter diverses stratégies pour générer des dividendes. En analysant les fonds offerts sur le marché canadien, on peut en conclure quatre principales tendances:
FNB Diversifiés: Ces FNB sont les plus communs. Ils investissent dans les meilleures entreprises canadiennes en termes de rendement de dividendes et de potentiel de croissance. Ces fonds investissent votre argent dans plusieurs secteurs de l’économie. L’économie canadienne étant dominé par les Banques et les pétrolières, il n’est pas étonnant de voir un grand pourcentage alloué à ces deux secteurs. Veuillez-vous référer au tableau ci-dessous qui contient la comparaison selon l’allocation sectorielle;
FNB Actions privilégiées: Ces FNB investissent dans des actions privilégiées émises par les plus grandes entreprises canadiennes. Une action privilégiée est un produit hybride entre une action ordinaire et une obligation. Elle ressemble à une obligation car l’émetteur s’engage de verser un dividende convenu à l’avance. Cependant, une action privilégiée ne donne pas le droit de vote à son détenteur. Aussi, le détenteur ne bénéficie que très peu de l’appréciation de la valeur de l’entreprise émettrice. De façon générale, les FNB actions privilégiées auront tendance à avoir un rendement de dividendes élevé mais un potentiel de croissance très faible.
FNB utilisant des Options d’achats: Certains FNB souscrivent des options d’achats sur les titres détenus dans leur portefeuille pour 2 objectifs principaux: 1- se prémunir en cas de baisse importante de la valeur des titres détenus et 2- récolter les primes qui viennent s’ajouter aux dividendes versés. Ces fonds sont très populaires au Canada malgré la faible performance à long terme qu’ils génèrent.
FNB spécialisé dans le secteur Bancaire Canadien : Ces FNB investissent dans les plus grandes banques canadiennes. Donc, c’est à la fois une occasion de bénéficier du potentiel de croissance de ces Banques et de recevoir des dividendes.
FNB Sélectionnés
FNB Canadiens diversifié
| Symbol | Name |
| VDY.TO | Vanguard FTSE CDN High Div Yld Index ETF |
| XDV.TO | Ishares Canadian Select Div Index ETF |
| ZWC.TO | BMO CDN High Div Covered Call ETF |
| XEI.TO | Ishares S&P TSX Comp High Div Index ETF |
| ZDV.TO | BMO Canadian Dividend ETF |
| CDZ.TO | Ishares S&P TSX CDN Dividend ETF |
| PDC.TO | Invesco CDN Div Idx ETF |
| XDIV.TO | Ishares Core MSCI CAD Qlty Div ETF |
| DGRC.TO | CI Wisdomtree CDN Qlty Div Grth Idx ETF |
| RCD.TO | RBC Quant CDN Dividend Leaders ETF |
FNB Banques
| Symbol | Name |
| ZEB.TO | BMO S&P TSX Equal Weight Banks Index ETF |
| ZWB.TO | BMO Covered Call Canadian Banks ETF |
| XFN.TO | Ishares S&P TSX Capped Financials ETF |
| FIE.TO | Ishares CDN Fin Mthly Income ETF |
| RBNK.TO | RBC CDN Bank Yield Index ETF |
| CEW.TO | Ishares Equal Weight Banc Lifeco ETF |
FNB Actions privilégié
| Symbol | Name |
| ZPR.TO | BMO Laddered Pref Share ETF |
| HPR.TO | Global X Active Preferred Share ETF Common |
| CPD.TO | Ishares S&P TSX CDN Pref ETF |
Comparaison performance et Analyse
| FNB | 3 ans | 5 ans | 10 ans |
|---|---|---|---|
| RCD | 25.66% | 16.21% | 11.90% |
| DGRC | 20.34% | 13.70% | N/A |
| XDIV | 28.44% | 19.01% | N/A |
| PDC | 24.72% | 14.32% | 11.19% |
| CDZ | 20.82% | 11.60% | 10.18% |
| ZDV | 25.79% | 15.74% | 12.02% |
| XEI | 24.24% | 15.53% | 11.82% |
| ZWC | 18.69% | 11.23% | N/A |
| XDV | 27.58% | 14.90% | 12.28% |
| VDY | 28.99% | 18.28% | 14.11% |
Source yahoo finance 31 Octobre 2026 – performance annualise Les rendements passés ne garantissent pas les rendements futurs.
Meilleurs FNB Canadiens diversifiés
Les FNB de dividendes canadiens affichent de solides rendements historiques sur les différents horizons de placement. Toutefois, leurs performances varient selon leur méthodologie de sélection, leur concentration sectorielle et leurs frais de gestion.
Du côté des coûts, XDIV demeure le grand gagnant avec un RFG de seulement 0,11 %, le plus faible parmi les FNB comparés. Cet avantage constitue un atout pour la croissance composée sur plusieurs décennies.
Sur 3 ans, VDY prend la première place avec un rendement annualisé de 28,99 %, suivi de XDIV (28,44 %) et de XDV (27,58 %). ZDV (25,79 %), RCD (25,66 %), PDC (24,72 %) et XEI (24,24 %) affichent également de solides performances.
Portefeuilles modèles canadiens
Sur 5 ans, XDIV (19,01 %) conserve la première place devant VDY (18,28 %). RCD (16,21 %), ZDV (15,74 %) et XEI (15,53 %) complètent le groupe de tête.
À plus long terme, VDY confirme son statut de référence, avec un rendement annualisé de 14,11 % sur 10 ans, soit le meilleur résultat des FNB comparés disposant de cet historique. XDV (12,28 %), ZDV (12,02 %), RCD (11,90 %) et XEI (11,82 %) suivent.
1️⃣ VDY.TO – Vanguard FTSE Canada High Dividend Yield Index ETF
Performance : 28,99 % (3 ans) | 18,28 % (5 ans) | 14,11 % (10 ans)
RFG : 0,22 %
VDY demeure une référence historique des FNB de dividendes canadiens. Son exposition importante aux grandes entreprises canadiennes, notamment dans les secteurs financier et énergétique, reflète la structure de ce marché.
Il occupe la première place sur les horizons de 3 ans et de 10 ans dans notre comparaison, et la deuxième sur 5 ans, derrière XDIV.
En contrepartie, sa concentration sectorielle signifie que son rendement dépend fortement de l’évolution de ses principaux secteurs.
👉 Idéal pour : l’investisseur à long terme recherchant une exposition aux grandes sociétés canadiennes versant des dividendes et un historique de rendement éprouvé.
2️⃣ XDIV.TO – iShares Core MSCI Canadian Quality Dividend Index ETF
Performance : 28,44 % (3 ans) | 19,01 % (5 ans)
RFG : 0,11 % — le plus faible du groupe
XDIV confirme sa position parmi les FNB de dividendes canadiens les plus performants de cette comparaison. Son approche privilégie la qualité financière des entreprises et la durabilité des dividendes.
Grâce à cette approche et à son RFG particulièrement faible, XDIV présente une combinaison intéressante de rendement historique et de maîtrise des coûts.
Même sans historique de 10 ans, il se classe premier sur 5 ans et deuxième sur 3 ans parmi les FNB comparés.
👉 Idéal pour : l’investisseur recherchant un cœur de portefeuille de dividendes canadiens peu coûteux et axé sur la qualité.
3️⃣ RCD.TO – RBC Quant Canadian Dividend Leaders ETF
Performance : 25,66 % (3 ans) | 16,21 % (5 ans) | 11,90 % (10 ans)
RFG : 0,42 %
RCD utilise une méthodologie quantitative pour sélectionner les entreprises canadiennes versant des dividendes.
Cette approche offre une méthode de construction de portefeuille différente de celle des FNB indiciels traditionnels.
Malgré un RFG plus élevé, RCD se classe troisième sur 5 ans. Sur 3 ans et 10 ans, ses rendements demeurent solides, même si plusieurs concurrents font mieux. Ces résultats ne permettent toutefois pas, à eux seuls, d’attribuer une valeur ajoutée à sa méthodologie.
👉 Idéal pour : l’investisseur souhaitant compléter un portefeuille de dividendes avec une approche quantitative.
🎯 Conclusion stratégique
Les résultats démontrent qu’aucun FNB ne domine tous les horizons.
- VDY demeure une référence grâce à sa première place sur 3 ans et sur 10 ans parmi les FNB comparés.
- XDIV combine le meilleur rendement sur 5 ans, la deuxième place sur 3 ans et le plus faible RFG du groupe.
- RCD constitue une alternative pour ceux qui souhaitent intégrer une méthode de sélection quantitative, avec une troisième place sur 5 ans.
👉 Une combinaison à considérer
- VDY : exposition aux grandes entreprises canadiennes et meilleur rendement historique sur 10 ans dans cette comparaison.
- XDIV : sélection axée sur la qualité, faibles frais et première place sur 5 ans.
- RCD : méthode de sélection quantitative complémentaire.
Cette combinaison permet de répartir le placement entre plusieurs méthodologies. Toutefois, les fonds peuvent détenir les mêmes entreprises et demeurent exposés au marché canadien. Leur combinaison ne garantit donc pas une meilleure diversification sectorielle ni une réduction importante du risque.
Meilleurs FNB Banques
Voici le tableau mis à jour avec les nouveaux rendements et les RFG (frais de gestion).
| FNB | 3 ans | 5 ans | 10 ans | RFG |
|---|---|---|---|---|
| RBNK.TO | 38.17% | 20.00% | N/A | 0.32% |
| ZEB.TO | 37.39% | 20.00% | 16.17% | 0.28% |
| CEW.TO | 36.48% | 21.34% | 16.63% | 0.61% |
| XFN.TO | 32.45% | 18.11% | 14.67% | 0.61% |
| ZWB.TO | 29.76% | 15.30% | 12.44% | 0.72% |
| FIE.TO | 27.13% | 13.38% | 12.10% | 0.91% |
Source: Yahoo Finance Performance annualisé 31 Octobre 2026
Les FNB bancaires et financiers canadiens affichent de solides rendements historiques. Leurs résultats varient toutefois selon leur exposition aux banques, leur méthode de pondération et leurs stratégies de génération de revenu.
Sur 3 ans, RBNK.TO prend la première place avec un rendement annualisé de 38,17 %, suivi de ZEB.TO (37,39 %) et de CEW.TO (36,48 %). XFN.TO arrive ensuite avec 32,45 %, devant ZWB et FIE.
Sur 5 ans, CEW.TO occupe la première place avec 21,34 %, devant ZEB et RBNK, à égalité à 20,00 % selon les données arrondies du tableau. XFN suit avec 18,11 %.
À plus long terme, CEW prend également la tête sur 10 ans, avec un rendement annualisé de 16,63 %, devant ZEB (16,17 %) et XFN (14,67 %). ZEB demeure néanmoins une référence pour une exposition directe aux grandes banques canadiennes à faibles frais.
Du côté des frais, ZEB (0,28 %) et RBNK (0,32 %) sont les moins coûteux du groupe. CEW affiche un RFG plus élevé de 0,61 %, mais obtient les meilleurs rendements historiques sur 5 et 10 ans dans cette comparaison. ZWB et FIE affichent des rendements inférieurs sur les trois horizons présentés; leur intérêt doit aussi être évalué selon leurs stratégies de revenu et les besoins de l’investisseur.
1️⃣ CEW.TO – iShares Equal Weight Bancaire & Financier
Performance : 36,48 % (3 ans) | 21,34 % (5 ans) | 16,63 % (10 ans)
RFG : 0,61 %
CEW se distingue par sa constance et affiche le meilleur rendement sur 5 ans et sur 10 ans, tout en arrivant troisième sur 3 ans.
Sa stratégie de pondération égale offre une exposition répartie entre les banques et les sociétés d’assurance canadiennes, plutôt qu’une exposition limitée aux seules grandes banques.
Cette composition apporte une diversification au sein du secteur financier, même si le fonds demeure concentré dans ce secteur.
👉 Idéal pour : les investisseurs recherchant une exposition aux banques et aux assureurs canadiens, avec une pondération égale et de solides résultats historiques.
2️⃣ ZEB.TO – BMO Equal Weight Banks ETF
Performance : 37,39 % (3 ans) | 20,00 % (5 ans) | 16,17 % (10 ans)
RFG : 0,28 % — le plus faible du groupe
ZEB demeure une référence parmi les FNB bancaires canadiens. Il se classe deuxième sur 3 ans et sur 10 ans, et à égalité avec RBNK sur 5 ans.
Son portefeuille est investi dans les six grandes banques canadiennes selon une pondération égale, offrant une exposition directe et simple à ce secteur.
Avec le plus faible RFG du groupe, ZEB constitue une option intéressante pour les investisseurs souhaitant maîtriser leurs coûts sur le long terme. Cette exposition demeure toutefois concentrée dans un seul secteur et un nombre limité de sociétés.
👉 Idéal pour : une exposition directe aux grandes banques canadiennes, avec une pondération égale et de faibles frais.
3️⃣ XFN.TO – iShares S&P/TSX Capped Financials Index ETF
Performance : 32,45 % (3 ans) | 18,11 % (5 ans) | 14,67 % (10 ans)
RFG : 0,61 %
Contrairement aux FNB exclusivement bancaires, XFN investit dans l’ensemble du secteur financier canadien, incluant les banques, les compagnies d’assurance, les sociétés de gestion d’actifs et d’autres institutions financières.
Cette exposition plus large réduit la dépendance aux seules banques, sans éliminer les risques propres au secteur financier.
XFN se classe quatrième sur 3 ans et sur 5 ans, et troisième sur 10 ans parmi les fonds disposant de cet historique. Il constitue une option pour les investisseurs privilégiant une couverture plus complète du secteur.
👉 Idéal pour : les investisseurs désirant une exposition diversifiée à l’ensemble du secteur financier canadien.
🎯 Conclusion stratégique
- RBNK → Premier sur 3 ans (38,17 %), avec un RFG de 0,32 %.
- CEW → Leader sur 5 ans (21,34 %) et 10 ans (16,63 %) dans cette comparaison.
- ZEB → Exposition directe aux six grandes banques, avec le plus faible RFG du groupe (0,28 %) et des rendements proches de ceux des leaders.
- XFN → Exposition plus large au secteur financier canadien, au-delà des seules banques.
- ZWB → Option à considérer pour une stratégie de revenu utilisant des options d’achat couvertes, avec des rendements historiques inférieurs à ceux des FNB bancaires sans cette stratégie dans le tableau.
👉 Recommandation globale
- Pour une exposition bancaire à faibles frais : ZEB
- Pour les meilleurs rendements historiques sur 5 et 10 ans : CEW
- Pour une exposition élargie au secteur financier : XFN
- Pour une stratégie de revenu avec options couvertes : ZWB
Le choix dépend de l’exposition recherchée, des frais et de la place du revenu dans votre stratégie. Tous ces fonds demeurent concentrés dans le secteur financier canadien et doivent être évalués dans le contexte du portefeuille global.
FNB Actions privilégié
| FNB | 3 ans | 5 ans | 10 ans | RFG |
|---|---|---|---|---|
| ZPR.TO | 20.57% | 7.89% | 7.99% | 0.50% |
| HPR.TO | 19.29% | 7.05% | 7.45% | 0.64% |
| CPD.TO | 16.76% | 5.33% | 6.02% | 0.50% |
Source: Yahoo Finance Performance annualisé 32 Octobre 2026
1️⃣ ZPR.TO – BMO Laddered Preferred Share Index ETF
Performance : 20,57 % (3 ans) | 7,89 % (5 ans) | 7,99 % (10 ans)
RFG : 0,50 %
ZPR affiche les meilleurs rendements historiques parmi les trois fonds comparés. Sa stratégie repose sur des actions privilégiées à taux révisable (rate reset), organisées selon une structure échelonnée (« laddered ») qui répartit les dates de révision des taux.
Le fonds arrive en tête sur les horizons de 3 ans, 5 ans et 10 ans. Avec un RFG de 0,50 %, identique à celui de CPD et inférieur à celui de HPR, ZPR présente une combinaison intéressante de rendement historique et de maîtrise des frais.
Cette structure échelonnée ne supprime toutefois pas les risques liés aux taux d’intérêt, au crédit et à la liquidité.
👉 Idéal pour : les investisseurs recherchant une exposition indicielle aux actions privilégiées à taux révisable, avec des dates de révision réparties et des frais contenus.
2️⃣ HPR.TO – Horizons Active Preferred Share ETF
Performance : 19,29 % (3 ans) | 7,05 % (5 ans) | 7,45 % (10 ans)
RFG : 0,64 %
HPR mise sur une gestion active permettant au gestionnaire d’ajuster la composition du portefeuille selon les conditions de marché et les perspectives de taux d’intérêt.
Il se classe deuxième sur les trois horizons, derrière ZPR et devant CPD. L’écart avec ZPR atteint 1,28 point de pourcentage sur 3 ans, 0,84 point sur 5 ans et 0,54 point sur 10 ans, en rendement annualisé.
Son RFG de 0,64 %, le plus élevé du groupe, constitue un coût supplémentaire à considérer. La gestion active offre une flexibilité de sélection, sans garantir un rendement supérieur aux stratégies indicielles.
👉 Idéal pour : les investisseurs qui privilégient une gestion active et acceptent des frais plus élevés pour bénéficier d’ajustements du portefeuille selon les conditions de marché.
3️⃣ CPD.TO – iShares S&P/TSX Canadian Preferred Share Index ETF
Performance : 16,76 % (3 ans) | 5,33 % (5 ans) | 6,02 % (10 ans)
RFG : 0,50 %
CPD offre une exposition indicielle au marché canadien des actions privilégiées, avec une méthode de construction différente de la stratégie échelonnée de ZPR.
Il affiche des rendements inférieurs à ceux de ZPR et de HPR sur les trois horizons analysés. Sur 10 ans, son rendement annualisé de 6,02 % se compare à 7,99 % pour ZPR et à 7,45 % pour HPR.
Son RFG de 0,50 % est identique à celui de ZPR. Le choix entre ces deux fonds dépend donc notamment de l’exposition recherchée et de la méthodologie de l’indice.
👉 Idéal pour : les investisseurs souhaitant une exposition passive au marché canadien des actions privilégiées, sans privilégier une structure échelonnée comme celle de ZPR.
🔎 Atouts et défis des FNB d’actions privilégiées
Les actions privilégiées peuvent contribuer au revenu d’un portefeuille, mais elles ne remplacent pas les obligations de qualité sur le plan de la protection du capital. Leur cours peut subir des baisses importantes, et leurs distributions ne sont pas garanties.
Leur performance dépend notamment des taux d’intérêt, des écarts de crédit, de la situation financière des émetteurs et des modalités de chaque émission.
Pour les actions à taux révisable, les distributions sont réajustées à des dates prévues selon une formule déterminée. Une baisse du taux de référence peut donc entraîner une diminution du dividende lors de la révision. La structure échelonnée de ZPR répartit ces échéances sans éliminer ce risque.
🎯 Conclusion stratégique
- ZPR → Meilleur rendement sur 3 ans, 5 ans et 10 ans parmi les fonds comparés, avec un RFG de 0,50 %.
- HPR → Deuxième sur les trois horizons, avec une gestion active et le RFG le plus élevé du groupe (0,64 %).
- CPD → Exposition indicielle au marché canadien des actions privilégiées, avec un RFG de 0,50 %, mais des rendements historiques inférieurs dans cette comparaison.
👉 Recommandation globale
Sur la base des rendements historiques et des frais présentés, ZPR ressort en tête de cette comparaison. Sa stratégie convient particulièrement aux investisseurs recherchant une exposition aux actions privilégiées à taux révisable avec une répartition des dates de révision.
HPR conviendra davantage aux investisseurs privilégiant une gestion active, tandis que CPD constitue une option pour ceux qui recherchent une exposition indicielle différente de l’approche échelonnée de ZPR.
Le choix doit aussi tenir compte des risques de taux, de crédit et de liquidité, ainsi que de la concentration du portefeuille global.
Comparaison Exposition aux secteur énergétique et bancaire
| Nom | Secteur Banque | Secteur énergie | Stratégie |
| ZWB | 100% | – | Options d’achats |
| ZPR | 40% | 15% | Actions Privélégiées |
| HPR | 50.41% | 21.62% | Actions Privélégiées |
| XDV | 53.75% | 7.67% | Diversifié |
| CPD | 29.58% | 18.14% | Actions Privélégiées |
| ZWC | 43.23% | 17.71% | Options d’achats |
| XEI | 30.7% | 29.3% | Diversifié |
| VDY | 55.0% | 27.1% | Diversifié |
| CDZ | 28.6% | 16.1% | Diversifié |
| FIE | 65.3% | 0% | Banques |
| PDC | 51.3% | 21.0% | Diversifié |
| ZDV | 39.7% | 13.4% | Diversifié |
| XDIV | 59.3% | 14.2% | Diversifié |
| DGRC | 31.8% | 6.7% | Diversifié |
| RBNK | 98.8% | – | Banques |
| RCD | 32.7% | 13.9% | Diversifié |
Ce tableau révèle un fait incontournable pour tout investisseur canadien en dividendes : peu importe le FNB choisi, votre portefeuille sera exposé aux banques et à l’énergie. La question n’est pas de savoir si vous voulez cette exposition — c’est inévitable — mais dans quelle proportion et sous quelle forme.
Les extrêmes sont clairs : RBNK (98,8 % banques) et ZWB (100 % banques) pour une thèse bancaire concentrée, XEI pour l’équilibre énergétique le plus élevé (29,3 %), et DGRC ou RCD pour les investisseurs qui cherchent à minimiser cette double concentration.
Avant de combiner plusieurs FNB dans votre portefeuille, vérifiez la somme de leurs expositions respectives. Il est facile de croire que vous êtes diversifié en détenant trois FNB différents, alors qu’en réalité leur exposition bancaire combinée dépasse 60 % de votre portefeuille global.
Avantages FNB Dividende canadien
- Diversification
Les FNB Canadiens de Dividendes offre une exposition instantanée à un grand nombre d’entreprises. Cependant, la plupart des FNB Canadiens de Dividendes sont dominés par les secteur financiers et énergétiques. Comme vous le verrez ci-dessous, certains sont plus exposés que d’autres. Gardez ceci à l’esprit lors de l’allocation sectorielle globale de votre portefeuille.
- Revenus prévisibles
La plupart des FNB sélectionnés ci-dessous versent un revenu de dividendes mensuels, ce qui est excellent si vous recherchez un revenu relativement stable.
- Avantages fiscaux
Les FNB qui investissent dans des entreprises non Canadiennes sont assujetit à des retenues à la source sur toute distributions de dividendes (Pour plus d’info, vous pouvez consulter ce lien: Incidences fiscales pour les FNB avec contenu Américain et mondial)
Comment choisir le meilleur FNB dividendes
La Performance Totale avant le Rendement Distribué
C’est l’erreur la plus commune chez les investisseurs débutants : confondre rendement de dividende et performance totale. Un rendement de dividende de 6 % ne vaut rien si le prix unitaire du FNB recule de 8 % par an. La performance totale — appréciation du capital plus dividendes réinvestis — est la seule mesure qui compte sur le long terme.
Choisissez d’abord les FNB dont la performance totale sur 3, 5 et 10 ans est la plus solide. Parmi ceux-là, identifiez ceux qui versent un dividende régulier et convenable. Ne faites jamais le chemin inverse.
La Répartition Sectorielle
Comprenez où votre argent est réellement investi. Le tableau d’exposition sectorielle présenté ci-dessus est votre meilleur outil pour éviter une concentration non intentionnelle. Si votre portefeuille détient VDY, XDIV et ZWB simultanément, sachez que votre exposition aux banques canadiennes dépasse probablement 50 % de votre portefeuille global.
La Volatilité et le Beta
Nous utilisons le bêta sur 5 ans comme mesure de référence de la volatilité. Un bêta de 1 indique que le FNB évolue au même rythme que le marché global. Un bêta inférieur à 1 signifie que le fonds amplifie moins les mouvements du marché — une qualité précieuse pour un investisseur orienté revenu qui souhaite dormir tranquille lors des corrections boursières. Favorisez les FNB avec un bêta le plus bas possible, à performance égale.
Le RFG : l’ennemi silencieux du rendement
Un écart de 0,50 % de RFG peut sembler négligeable. Sur 20 ans, avec un capital de 100 000 $, il représente des dizaines de milliers de dollars de rendement perdu. Le RFG n’est pas une dépense visible — il est déduit silencieusement du rendement du fonds — ce qui le rend d’autant plus insidieux. À performance comparable, choisissez toujours le fonds le moins coûteux.
⭐ Quels sont les meilleurs FNB à dividende canadiens en 2026 et pourquoi ?
XDIV.TO
XDIV se distingue par sa combinaison de faibles frais, de qualité financière et de solides rendements historiques. Sa méthodologie privilégie les entreprises rentables présentant une situation financière saine et des dividendes durables. Il constitue une option intéressante comme cœur de portefeuille de dividendes canadiens, tout en demeurant concentré dans un nombre limité de titres et de secteurs.
VDY.TO
VDY demeure une référence grâce à son historique de rendement à long terme et à ses frais modérés. Son portefeuille offre une exposition aux grandes sociétés canadiennes versant des dividendes, particulièrement dans les secteurs financier et énergétique. Il convient aux investisseurs recherchant une combinaison de revenu et de croissance du capital, tout en acceptant cette concentration sectorielle.
RCD.TO
RCD offre une alternative grâce à sa stratégie quantitative de sélection des sociétés canadiennes versant des dividendes. Sa méthodologie apporte une approche différente de celle des FNB indiciels traditionnels. Ses frais plus élevés doivent toutefois être considérés dans le choix du fonds, et sa complémentarité dépend des titres déjà détenus dans le portefeuille.
Comment débuter avec les FNB à dividendes au Canada ?
Commencez par comparer les principaux FNB en tenant compte de plusieurs critères : les rendements historiques, les frais de gestion (RFG), la qualité des entreprises détenues, le rendement en dividendes et le niveau de diversification sectorielle. Déterminez ensuite si votre objectif principal est de générer un revenu passif élevé, de faire croître votre capital ou de combiner les deux.
❓ Questions & Réponses – FNB à dividende
Qu’est-ce qu’un FNB à dividende et pourquoi sont-ils populaires au Canada?
Les FNB à dividende sont des fonds négociés en bourse qui regroupent des actions d’entreprises versant des dividendes. En 2025, leur popularité au Canada repose sur leur capacité à fournir un revenu stable et une diversification, dans un contexte où les investisseurs recherchent des placements fiables.
Quels sont les critères pour choisir un FNB à dividende canadien ?
Les critères incluent le rendement du dividende, les frais de gestion (RFG), la performance historique sur 3, 5 et 10 ans, la diversification sectorielle et la stabilité des sociétés incluses.
Quels sont les avantages fiscaux des FNB à dividende au Canada ?
Les dividendes canadiens bénéficient d’un crédit d’impôt, ce qui améliore leur rendement net pour les investisseurs. Ces FNB sont donc attrayants dans un compte non enregistré.
Peut-on compter sur les FNB à dividende pour une stratégie de retraite ?
Oui. Ils sont souvent intégrés dans les stratégies de retraite puisqu’ils offrent un revenu passif et une volatilité moindre par rapport à des actions de croissance pures.
Quels sont les risques associés aux FNB à dividende canadiens ?
Ils incluent la volatilité du marché, la dépendance aux taux d’intérêt, la concentration sectorielle (surtout les banques et l’énergie) et la possibilité que certaines entreprises réduisent ou suspendent leurs dividendes en cas de ralentissement économique.
Comment les FNB à dividende s’intègrent-ils dans un portefeuille diversifié ?
Ils complètent un portefeuille en ajoutant une source stable de revenus, tout en réduisant le risque global grâce à la diversification.
Pour la plupart des investisseurs canadiens, investir progressivement au moyen d’un CELI, d’un REER ou d’un CELIAPP constitue une excellente stratégie afin de profiter des avantages fiscaux tout en bâtissant un portefeuille de dividendes sur le long terme.
Très interessant!
J’aimerais en connaître davantage et surtout débuter à investir et donc savoir comment procéder.
Merci
Bonjour David,
Merci pour votre question et votre intérêt dans l’investissement!
Pour bien débuter, je vous recommande de prioriser des FNB qui combinent à la fois la croissance et les dividendes, comme le VDY (Vanguard FTSE Canadian High Dividend Yield Index ETF). Ce type de FNB vous permet de bénéficier de distributions régulières tout en profitant de la croissance potentielle du capital à long terme, ce qui en fait un choix particulièrement adapté pour des objectifs d’investissement à long terme.
L’avantage de VDY, par exemple, est qu’il se compose de sociétés canadiennes solides qui versent des dividendes tout en ayant un potentiel de valorisation, ce qui peut contribuer à la croissance de votre portefeuille au fil des années.
Bonjour, quel(s) fnb recommandiez vous pour une stratégie à effet de levier ? Merci
Bonjour,
Pour une stratégie à effet de levier, il existe différents types de FNB, mais il est important de bien comprendre les risques associés, surtout la concentration sectorielle.
Par exemple, certains FNB comme HCAL ou BKCL utilisent un levier et sont fortement concentrés sur les banques canadiennes. Cela peut fonctionner lorsque le secteur bancaire va bien, mais le manque de diversification augmente la volatilité et le risque en cas de problème dans le secteur financier.
À l’inverse, il existe aussi des fonds plus petits et plus diversifiés, comme CWIN (environ 14 M$ d’actifs sous gestion), qui offrent une exposition plus large, mais avec d’autres considérations comme la liquidité et l’historique plus limité.
👉 L’effet de levier amplifie autant les gains que les pertes. Il est donc essentiel de bien lire le prospectus, comprendre la structure du fonds et vérifier s’il s’intègre réellement à votre portefeuille global.
⚠️ Ceci est à titre informatif seulement. Je recommande toujours de faire vos propres recherches ou de consulter un professionnel avant d’investir.
Bonne journée et merci pour votre question.